

Preconcurso de acreedores, para negociar la deuda con tiempo y con un plan.
Para pymes con un negocio que funciona y una deuda que ya no cabe en la caja. Preparamos la propuesta con números, valoramos con el área legal si conviene comunicar las negociaciones al juzgado y negociamos con bancos y acreedores.
¿Un acreedor ya reclama? Barcelona · 932 387 130 · Madrid · 910 192 613
Las señales.
Aparecen antes del impago, y ese es el mejor momento: la ley permite actuar mientras todavía estás pagando.

Aún pago, pero
la previsión no cuadra
Estás al día, pero la previsión de caja muestra cuotas y vencimientos que no vas a poder atender.
Un banco no firma
y bloquea el resto
Has intentado renegociar, pero basta con que una entidad no acepte para que el acuerdo no salga.
Un acreedor amenaza
con ejecutar
Alguien anuncia un embargo o una solicitud de concurso, y necesitas tiempo para negociar con todos a la vez.
Si el negocio funciona, el problema es la deuda.
Y la deuda se puede negociar.
Caja, tiempo y acuerdo.
Un preconcurso funciona cuando la propuesta se sostiene con números y la vía legal está bien elegida. Trabajamos los tres frentes a la vez.

Caja
Saber cuánto puedes pagar.
Preparamos la previsión de caja y el mapa de la deuda por acreedor, vencimiento y garantía. Es la base de cualquier propuesta creíble.

Tiempo
Negociar con margen.
Valoramos con el área legal si conviene comunicar las negociaciones al juzgado. Durante tres meses, prorrogables, no pueden iniciarse ejecuciones sobre los bienes necesarios para la actividad.

Acuerdo
Un plan que se pueda firmar y cumplir.
Negociamos el plan con bancos y acreedores y, si se cumplen los requisitos, pedimos su homologación para que obligue también a quien no lo firmó.
El plan.
Qué hacemos en cada fase y qué decides tú. Si un acreedor ya ha anunciado una ejecución o una solicitud de concurso, te atendemos directamente.
Ver qué cabe en la caja
Reunión de análisis con Javier y el área legal. Te llevas por escrito cuánta deuda puede sostener el negocio, qué vía conviene y qué plazos corren. Sin coste.
Conoce el Diagnóstico y Hoja de Ruta
Preparar el plan
Construimos la propuesta (plazos, carencias, quitas o venta de activos) con la previsión que la sostiene. Tú decides qué se ofrece.

Negociar con todos a la vez
Si conviene, se comunica al juzgado la apertura de negociaciones. Negociamos con cada entidad y acreedor hasta reunir las adhesiones.

Cerrar y cumplir
Firma del plan y, si hace falta, homologación judicial. Después seguimos los pagos para que el calendario se cumpla.

El primer paso es saber qué puedes pagar.
Y no tiene coste.
Lo que cambia.
Casos reales, con los números delante.
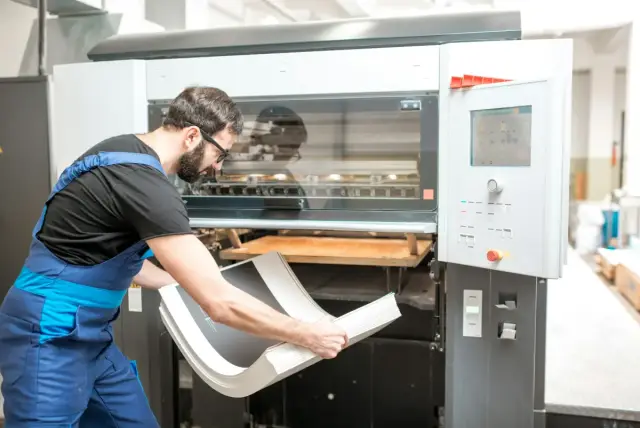
Caso · Artes gráficas · Madrid
La imprenta tenía trabajo. Las cuotas absorbían su caja.
La inversión en maquinaria amplió las ventas, pero el margen fue bajando. Una imprenta con 43 personas revisó sus cobros y cuotas, comunicó la apertura de negociaciones y acordó un plazo compatible con la caja prevista.
De 3 a 6 años
de plazo restante para devolver el préstamo de maquinaria, sin quita
Plazo restante del préstamo de maquinaria
Años
El principal se mantuvo íntegro. Los pagos se atendieron durante los doce meses posteriores a la firma.
Ver cómo se abordó este caso
Caso · Transformación de plástico · Girona
La fábrica podía producir. Su deuda superaba lo que podía pagar.
Las inversiones y la ampliación de capacidad acumularon deuda durante varios ejercicios. Una fábrica con 58 personas preparó una propuesta basada en sus pedidos y costes, y negoció con las tres entidades afectadas.
600.000 €
de reducción pactada sobre 2,5 M€ de deuda financiera afectada
Deuda financiera afectada
Millones de euros
- Reducción de 0,6 M€ (24 %).
Los 1,9 M€ restantes seguían pendientes en el calendario acordado; los proveedores no incluidos conservaron sus condiciones.
Ver cómo se abordó este caso
Caso · Materiales de construcción · Sevilla
La deuda crecía y dos líneas seguían avaladas personalmente.
La expansión a tres almacenes añadió costes y deuda, mientras los cobros de clientes se alargaban. La distribuidora revisó su estructura, comunicó negociaciones y aportó a los bancos una propuesta que incluía venta de activos y garantías.
480.000 €
de exposición por avales personales liberada mediante acuerdos expresos con los bancos
Exposición máxima de los dos avales
Euros
Los avales se liberaron por escrito. La deuda bancaria restante continuó con un calendario de seis años.
Ver cómo se abordó este caso
Caso · Importación de componentes electrónicos · Valencia
El catálogo crecía más deprisa que la caja para comprarlo.
El importador compraba por adelantado y cobraba después de vender. Los plazos y el stock hicieron insuficiente la financiación disponible. Revisó su catálogo, comunicó negociaciones y ajustó las compras a una línea de 180.000 €.
152.000 € menos
de disposición máxima de financiación de compras en dos periodos de seis meses comparables
Disposición máxima de financiación de compras
Euros
- Límite contratado tras el acuerdo: 180.000 €.
El suministro de las referencias esenciales continuó. Las ventas del periodo bajaron un 11 % y se atendieron los pagos acordados.
Ver cómo se abordó este caso
Caso · Confección textil · A Coruña
Aplazar la deuda no bastaba para pagar la siguiente campaña.
El stock y los costes de campañas sucesivas habían absorbido caja. La empresa tenía apoyos para negociar deuda, pero su previsión mostraba un déficit de 210.000 €. Incorporó fondos disponibles antes de cerrar los acuerdos.
230.000 €
de liquidez aportada
Origen y uso de los fondos
Euros
- Venta neta de activo 180.000 €
- Capital de socios 50.000 €
- Déficit de caja 210.000 €
- Reserva 20.000 €
Los fondos se recibieron antes de utilizarlos. Los pagos del acuerdo se atendieron durante seis meses de seguimiento.
Ver cómo se abordó este caso
Caso · Fabricación de cerámica · Castellón
El plan necesitaba una mejora que la fábrica no podía pagar.
Los costes, las mermas y la deuda redujeron la caja disponible. La continuidad requería corregir una línea productiva. La fábrica comunicó negociaciones, preparó un plan y aseguró los fondos antes de contar con sus ahorros.
200.000 €
desembolsados para ejecutar la mejora productiva incluida en el plan
Desembolsos acumulados por hito
Euros
La mejora quedó instalada. La merma bajó del 9 % al 6 % en los tres primeros meses de producción; el préstamo nuevo seguía pendiente.
Ver cómo se abordó este caso
Javier y el equipo, de principio a fin.
Sanbla es una firma de asesoramiento en reestructuración, preconcurso y concurso de acreedores, con más de 30 años de experiencia. En tu reunión de análisis se sienta Javier Sánchez, su fundador, y el área legal y concursal la dirige Ivonne Pavia. Detrás hay un equipo con nombre y apellidos: economistas, consultores financieros y abogados.
Un despacho mira el procedimiento; un banco, solo su parte de la deuda. Nosotros juntamos números y criterio legal: preparamos un plan que los acreedores puedan comprobar, elegimos la vía y te acompañamos hasta que se cumple.
Las preguntas que conviene resolver.
¿Cuándo no es un preconcurso lo que necesitas?
Si todavía no hay riesgo de impago y lo que falla es el margen o la estructura, encaja mejor una reestructuración. Si la empresa ya no puede pagar con regularidad y el negocio no puede sostener una propuesta, toca valorar el concurso. Lo revisamos contigo en la primera conversación.
¿Es obligatorio antes del concurso?
No. Es una vía para negociar con los acreedores, no un paso obligatorio antes del concurso. Qué vía conviene depende de si la empresa todavía puede pagar y de si el negocio puede sostener una propuesta. Puede usarse incluso antes de dejar de pagar, como en el caso de una imprenta que refinanció su maquinaria antes de que faltara caja.
¿Qué cambia si se comunica al juzgado?
Durante tres meses, prorrogables hasta otros tres, los acreedores no pueden iniciar ejecuciones sobre los bienes necesarios para la actividad, y la comunicación por sí sola no hace vencer antes tus préstamos. Sigues dirigiendo tu empresa. Las ejecuciones de Hacienda y de la Seguridad Social no se suspenden.
¿Se entera todo el mundo?
No necesariamente. La comunicación puede pedirse con carácter reservado y entonces no se publica en el Registro Público Concursal. Si después se pide una prórroga, esa sí se publica.
¿Y si un banco no quiere firmar?
Si el plan reúne las mayorías que pide la ley y se homologa, puede obligar también a los acreedores que no lo firmaron. No es automático: el juzgado revisa que el plan cumpla los requisitos.
¿Qué pasa si no se llega a un acuerdo?
Si al terminar el plazo la empresa ya no puede pagar con regularidad, hay que solicitar el concurso dentro del mes siguiente. Por eso preparamos la negociación desde el principio con las dos salidas a la vista. Lo explicamos en qué ocurre cuando el preconcurso termina sin acuerdo.
¿Hay una vía distinta para empresas pequeñas?
Sí. Las microempresas, con menos de diez trabajadores y un volumen de negocio o un pasivo por debajo de los umbrales legales, tienen un procedimiento especial. Te decimos en la primera reunión si te corresponde.
¿Cuánto cuesta?
El diagnóstico inicial no tiene coste. Después te proponemos los honorarios para el alcance que acordemos y te explicamos qué otros gastos puede tener la vía elegida.
Cuéntanos qué está pasando en tu empresa.
Si un acreedor ya reclama, llámanos y te atendemos directamente. No necesitas adjuntar documentación ahora.
- ConversamosTe llamamos para entender la situación y lo que es urgente.
- Reunión de análisisCon Javier y el área legal.
- Diagnóstico por escritoCuánta deuda puede sostener el negocio, qué vía conviene y qué plazos corren. Sin coste.
¿Es urgente? Llámanos de lunes a viernes, de 9:00 a 18:00.
Barcelona · 932 387 130
Madrid · 910 192 613
Para profundizar.
Ver todos los artículos Preconcurso Preconcurso de acreedores: qué es, cuándo se utiliza y qué protege Macarena Arévalo · 5 min de lectura
 Preconcurso Plan de reestructuración: mayorías, homologación y acreedores disidentes Macarena Arévalo · 5 min de lectura
 Preconcurso Preconcurso y confidencialidad: qué puede mantenerse reservado Macarena Arévalo · 5 min de lectura