
El punto de partida
La industria tenía máquinas compradas, equipos en arrendamiento financiero y material cedido por clientes. Al reconocer su insolvencia, el inventario trataba toda la planta como si fuera propiedad libre de cargas.
Una industria insolvente tenía máquinas propias y financiadas. Revisó contratos: liquidó activos disponibles y resolvió los restantes por su cauce, sin dar por canceladas deudas.
Ejemplo ilustrativo: el escenario y las cifras son ficticios y sirven para explicar cómo se aborda este tipo de decisión. No corresponde a un expediente de Sanbla.
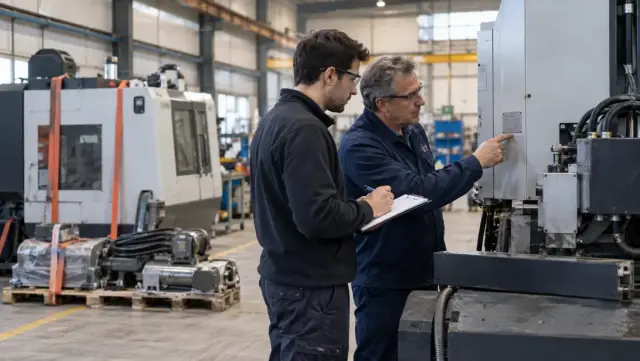
La industria tenía máquinas compradas, equipos en arrendamiento financiero y material cedido por clientes. Al reconocer su insolvencia, el inventario trataba toda la planta como si fuera propiedad libre de cargas.
Se preparó el concurso y se separaron titularidad, garantías y contratos de cada activo. El plan distinguió venta de bienes propios y tratamiento de equipos sujetos a derechos de terceros.
La liquidación realizó los activos que podían venderse y dio tratamiento específico a los equipos financiados y cedidos. El inventario final permitió conciliar bienes y fondos del procedimiento.
La industria tenía máquinas compradas, equipos en arrendamiento financiero y material cedido por clientes. Al reconocer su insolvencia, el inventario trataba toda la planta como si fuera propiedad libre de cargas.
Había ofertas para comprar máquinas que la empresa no podía transmitir en las mismas condiciones. La liquidación necesitaba una identificación precisa de bienes y derechos.
Se preparó el concurso y se separaron titularidad, garantías y contratos de cada activo. El plan distinguió venta de bienes propios y tratamiento de equipos sujetos a derechos de terceros.
Se reunieron facturas, contratos y registros. Los equipos ajenos y los propios con cargas se identificaron de forma distinta.
Las ofertas se analizaron con costes de retirada, valor realizable y obligaciones del contrato. No se contó el precio bruto de toda la planta como caja libre.
Las ventas, devoluciones y resoluciones contractuales se tramitaron por el cauce correspondiente. Sus efectos sobre deuda y garantías quedaron separados.
El resultado
La liquidación realizó los activos que podían venderse y dio tratamiento específico a los equipos financiados y cedidos. El inventario final permitió conciliar bienes y fondos del procedimiento.
Algunas obligaciones contractuales permanecieron como créditos sujetos a su tratamiento concursal. Devolver una máquina no se presentó como cancelación automática de toda la deuda asociada.
Servicio relacionado
Cuando los pagos ya no pueden atenderse con regularidad.
Para ampliar: Cerrar una empresa con deudas: qué vía encaja y qué debes revisar
Empecemos por tu situación
Empezamos con una conversación confidencial. No necesitas adjuntar documentación para solicitarla.
 Conversamos sobre tu situación y tus prioridades. Acordamos qué analizar y qué información necesitamos.
 Tras acordar contigo la información necesaria, preparamos el diagnóstico y te explicamos las conclusiones en una reunión. Sin coste.
También puedes llamarnos directamente.
De lunes a viernes, de 9:00 a 18:00.