El punto de partida
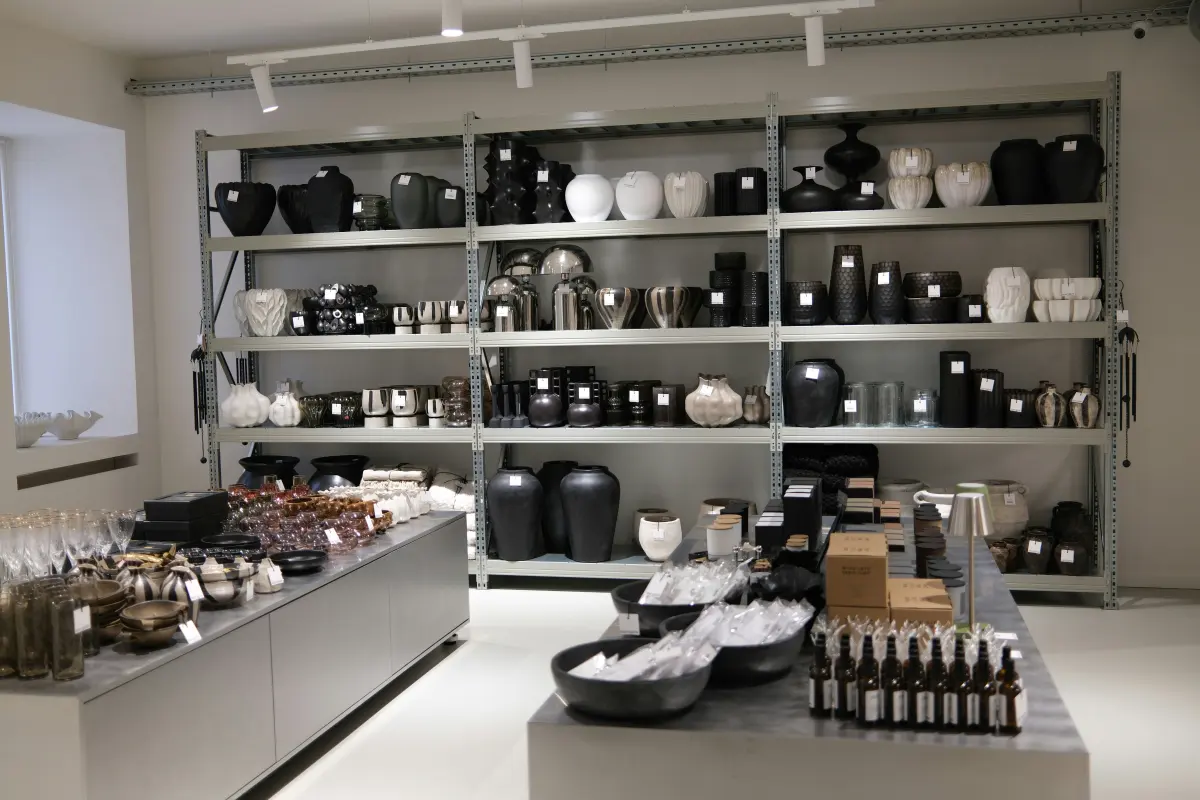
La empresa vendía artículos para el hogar en nueve tiendas y por internet. Había pasado de seis a nueve locales en cuatro años. Para sostener esa red amplió almacén, equipo de compras y administración. Compraba con previsiones optimistas y parte del stock terminaba saliendo con descuentos que consumían el margen.
En 2024 facturó 18 M€ y perdió 0,9 M€ en la operación. La deuda utilizada para adecuar locales y financiar inventario dejaba 2,1 M€ de vencimientos en 2025. Las ventas diarias seguían entrando, pero la caja disponible al terminar cada mes era menor. No era un problema de una tienda concreta: varias decisiones de expansión se habían ido sumando sin revisar el resultado de toda la red.
La decisión
Se reconstruyó la contribución de cada local después de descuentos, personal, alquiler y stock inmovilizado. Dos tiendas llevaban varios ejercicios sin cubrir sus costes, incluso en meses de mayor venta. Mantenerlas obligaba a seguir comprando inventario y sosteniendo una estructura que los otros siete locales no podían compensar.
La dirección decidió cerrarlas al vencer los contratos de arrendamiento, concentrar el surtido y revisar el tamaño del almacén y del equipo central. También negoció los pagos bancarios. La reducción de la red era una condición para que ese nuevo calendario tuviera sentido.
Qué hicimos
- 01
Mirar más allá de la venta por tienda
Separamos ingresos, descuentos, costes directos y ocupación por local. Añadimos la rotación del inventario y el coste de servir los pedidos online. La dirección obtuvo una previsión de caja semanal que incluía alquileres, compras y vencimientos de deuda.
- 02
Reducir red y stock con un calendario
La empresa dejó de reponer referencias de baja rotación, trasladó parte de las existencias a tiendas con demanda y liquidó el resto de forma gradual. Cerró dos locales al terminar sus contratos y ajustó almacén y oficinas. La plantilla pasó de 120 a 104 personas; los costes de cierre y reorganización fueron de 0,35 M€.
- 03
Reordenar la financiación
Con la nueva previsión de compras y ventas presentamos a los bancos un calendario para los 2,1 M€ que vencían en 2025. Aceptaron distribuirlos en treinta meses. El acuerdo liberó caja durante el ajuste, pero la empresa tuvo que cumplir los nuevos pagos y mantener el control del inventario.
El resultado
En 2025 la facturación fue de 16,6 M€, frente a 18 M€ el año anterior. El resultado operativo pasó de -0,9 M€ a +0,3 M€, una mejora de 1,2 M€ que incluye los 0,35 M€ de costes del cambio. El stock bajó de 3,2 a 2,2 M€ y las siete tiendas restantes seguían abiertas al cierre del ejercicio.
La recuperación requirió aceptar menos ventas y una plantilla menor. A finales de 2025 todavía había que comprobar si la red reducida podía mantener ese resultado sin volver a acumular inventario.
Ordenar una red exige distinguir ventas de rentabilidad. El artículo sobre dónde se pierde el margen amplía ese criterio.
- Resultado operativo
- De -0,9 M€ en 2024 a +0,3 M€ en 2025.
- Mejora del resultado
- +1,2 M€, incluidos 0,35 M€ de costes de cierre.
- Stock
- De 3,2 a 2,2 M€ entre cierres de 2024 y 2025.
- Red y plantilla
- De nueve a siete tiendas; de 120 a 104 personas.
Servicio
Si tu empresa ha crecido y la estructura ya no se sostiene con su margen, conoce el servicio de reestructuración empresarial. Solicita un diagnóstico para revisar tu situación.
