
El punto de partida
El fabricante utilizaba escandallos preparados dos años antes. Los materiales habían cambiado de precio y algunos productos requerían más preparación de la prevista.
Un fabricante fijaba precios con costes antiguos. Actualizó materiales y tiempos: corrigió cinco familias deficitarias y pasó del 19 % al 25 % de margen bruto.
Ejemplo ilustrativo: el escenario y las cifras son ficticios y sirven para explicar cómo se aborda este tipo de decisión. No corresponde a un expediente de Sanbla.
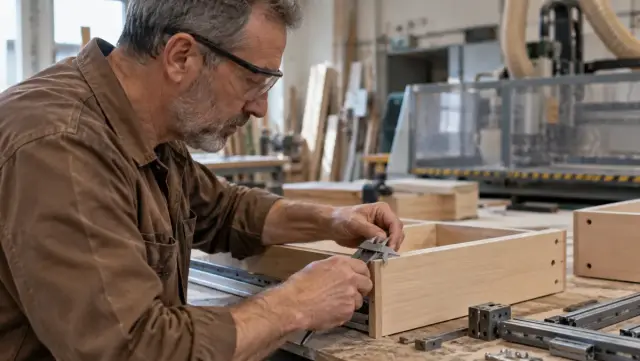
El fabricante utilizaba escandallos preparados dos años antes. Los materiales habían cambiado de precio y algunos productos requerían más preparación de la prevista.
Se actualizaron los costes de fabricación con consumo y tiempo registrados. Los nuevos precios se calcularon por familia, manteniendo aparte costes comerciales y generales para no confundir margen bruto con resultado neto.
En el semestre siguiente, el margen bruto pasó del 19 % al 25 %, con la misma definición contable y ventas netas como base. Las cinco familias dejaron de presupuestarse por debajo de su coste de fabricación.
El fabricante utilizaba escandallos preparados dos años antes. Los materiales habían cambiado de precio y algunos productos requerían más preparación de la prevista. Las tarifas se actualizaban con un porcentaje general.
El margen bruto se había reducido al 19 %. Comercial atribuía la caída a los descuentos, pero producción señalaba tiempos que no aparecían en las fichas.
Se actualizaron los costes de fabricación con consumo y tiempo registrados. Los nuevos precios se calcularon por familia, manteniendo aparte costes comerciales y generales para no confundir margen bruto con resultado neto.
Se contrastaron materiales, merma y mano de obra directa. La valoración de inventarios se mantuvo con un criterio estable y se revisaron los costes de fabricación imputados.
Cinco familias necesitaban cambios de precio o diseño. Los contratos vigentes se respetaron y los nuevos presupuestos utilizaron costes actualizados.
El cierre mensual comparó coste previsto y real. Las diferencias relevantes se revisaron con producción antes de trasladarlas a nuevas tarifas.
El resultado
En el semestre siguiente, el margen bruto pasó del 19 % al 25 %, con la misma definición contable y ventas netas como base. Las cinco familias dejaron de presupuestarse por debajo de su coste de fabricación.
Parte de la mejora vino del nuevo mix de producto. La empresa mantuvo ese efecto separado del cambio de tarifas y siguió descontando gastos generales para conocer su beneficio.
Servicio relacionado
Cuando los números llegan tarde para decidir.
Para ampliar: Facturas más y ganas menos: cómo localizar dónde se pierde el margen
Empecemos por tu situación
Empezamos con una conversación confidencial. No necesitas adjuntar documentación para solicitarla.
 Conversamos sobre tu situación y tus prioridades. Acordamos qué analizar y qué información necesitamos.
 Tras acordar contigo la información necesaria, preparamos el diagnóstico y te explicamos las conclusiones en una reunión. Sin coste.
También puedes llamarnos directamente.
De lunes a viernes, de 9:00 a 18:00.