
El punto de partida
La conservera había ampliado turnos por un contrato de distribución que no se renovó. El resto de pedidos no ocupaba la segunda jornada, aunque seguían los costes de apertura, limpieza y supervisión.
Una conservera mantenía dos turnos con poca carga. Concentró la producción y externalizó picos: redujo costes fijos, tras asumir el ajuste, y recuperó resultado operativo positivo.
Ejemplo ilustrativo: el escenario y las cifras son ficticios y sirven para explicar cómo se aborda este tipo de decisión. No corresponde a un expediente de Sanbla.
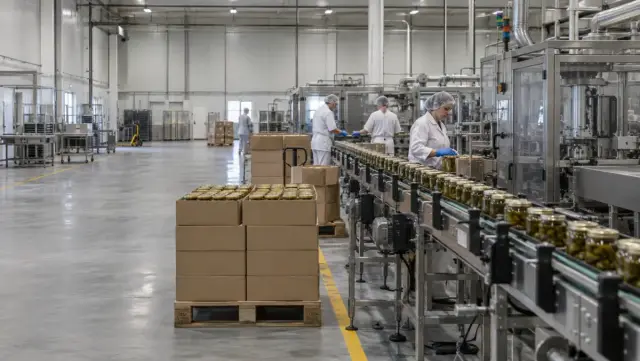
La conservera había ampliado turnos por un contrato de distribución que no se renovó. El resto de pedidos no ocupaba la segunda jornada, aunque seguían los costes de apertura, limpieza y supervisión.
Se comparó la producción en un turno con el uso de proveedores externos para campañas puntuales. La empresa eligió concentrar la actividad regular y contratar capacidad adicional solo cuando había pedidos con margen.
000 € inferiores y el resultado operativo volvió a ser positivo. 000 € de gastos extraordinarios del cambio y el coste de la producción externalizada.
La conservera había ampliado turnos por un contrato de distribución que no se renovó. El resto de pedidos no ocupaba la segunda jornada, aunque seguían los costes de apertura, limpieza y supervisión.
La empresa valoraba captar pedidos con precios bajos para llenar capacidad. La previsión mostraba que esa opción apenas mejoraba la caja.
Se comparó la producción en un turno con el uso de proveedores externos para campañas puntuales. La empresa eligió concentrar la actividad regular y contratar capacidad adicional solo cuando había pedidos con margen.
Se midieron producción, limpieza y cambios de formato. El plan reservó tiempo para mantenimiento y no utilizó la capacidad nominal de las máquinas como si estuviera siempre disponible.
Se presupuestaron ajustes laborales, reorganización de almacén y transición. Las decisiones de personal se tramitaron por su cauce específico.
Se acordaron precios, calidad y trazabilidad con un fabricante externo. Cada campaña se revisó incluyendo transporte y control de producto.
El resultado
En el ejercicio siguiente, los costes fijos anuales fueron 110.000 € inferiores y el resultado operativo volvió a ser positivo. El cálculo incluyó 38.000 € de gastos extraordinarios del cambio y el coste de la producción externalizada.
La empresa mantuvo una parte de capacidad sin utilizar para incidencias. La externalización quedó limitada a campañas cuyo presupuesto completo dejaba margen.
Servicio relacionado
Cuando el negocio sigue, pero la caja o el margen no acompañan.
Para ampliar: Cómo reestructurar una empresa: margen, deuda y organización
Empecemos por tu situación
Empezamos con una conversación confidencial. No necesitas adjuntar documentación para solicitarla.
 Conversamos sobre tu situación y tus prioridades. Acordamos qué analizar y qué información necesitamos.
 Tras acordar contigo la información necesaria, preparamos el diagnóstico y te explicamos las conclusiones en una reunión. Sin coste.
También puedes llamarnos directamente.
De lunes a viernes, de 9:00 a 18:00.