
El punto de partida
La empresa había comprado maquinaria para obras de gran tamaño. Al terminar esos contratos, parte de los equipos quedó parada mientras seguían cuotas, seguros y mantenimiento.
Una empresa pagaba cuotas de máquinas poco utilizadas. Vendió seis equipos y canceló su financiación: redujo pagos mensuales en 9.200 €, aunque obtuvo pérdidas en la venta.
Ejemplo ilustrativo: el escenario y las cifras son ficticios y sirven para explicar cómo se aborda este tipo de decisión. No corresponde a un expediente de Sanbla.
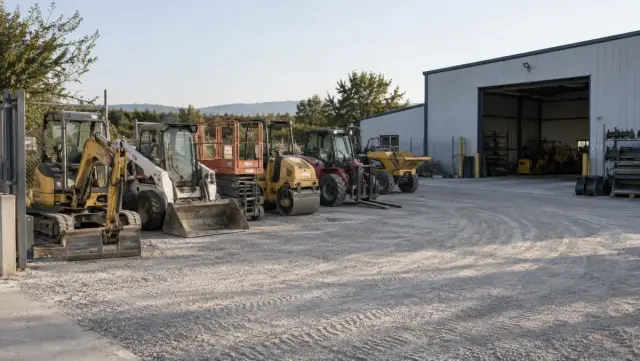
La empresa había comprado maquinaria para obras de gran tamaño. Al terminar esos contratos, parte de los equipos quedó parada mientras seguían cuotas, seguros y mantenimiento.
Se compararon utilización, ingresos, costes y saldo de financiación por equipo. Se decidió vender seis máquinas con baja demanda y mantener una flota menor, recurriendo a alquiler externo para necesidades puntuales.
200 € tras vender los seis equipos y cancelar su financiación. 000 €, que se recogió en el ejercicio.
La empresa había comprado maquinaria para obras de gran tamaño. Al terminar esos contratos, parte de los equipos quedó parada mientras seguían cuotas, seguros y mantenimiento. La ocupación media ocultaba diferencias grandes entre máquinas.
La dirección buscaba nuevos clientes y otra póliza. Necesitaba saber qué equipos podían sostener sus propios costes y cuáles exigían caja sin una demanda suficiente.
Se compararon utilización, ingresos, costes y saldo de financiación por equipo. Se decidió vender seis máquinas con baja demanda y mantener una flota menor, recurriendo a alquiler externo para necesidades puntuales.
Se obtuvieron ofertas de compra y liquidaciones de los financiadores. La decisión incluyó penalizaciones, valor contable y costes de entrega.
La venta y la cancelación se coordinaron con las entidades. El importe recibido no quedó disponible íntegramente para la empresa porque parte se destinó a la deuda de los equipos.
Se reservó presupuesto para mantenimiento y se revisaron los alquileres externos. Los pedidos nuevos se presupuestaron con ese coste incluido.
El resultado
Las cuotas mensuales bajaron en 9.200 € tras vender los seis equipos y cancelar su financiación. La venta generó una pérdida contable de 27.000 €, que se recogió en el ejercicio.
La empresa mejoró sus pagos recurrentes con una flota más pequeña. No presentó la venta como una mejora del beneficio por el importe de las cuotas ni como dinero libre por el precio recibido.
Servicio relacionado
Cuando el negocio sigue, pero la caja o el margen no acompañan.
Para ampliar: Deuda a corto para inversiones a largo: cómo detectar el desajuste de caja
Empecemos por tu situación
Empezamos con una conversación confidencial. No necesitas adjuntar documentación para solicitarla.
 Conversamos sobre tu situación y tus prioridades. Acordamos qué analizar y qué información necesitamos.
 Tras acordar contigo la información necesaria, preparamos el diagnóstico y te explicamos las conclusiones en una reunión. Sin coste.
También puedes llamarnos directamente.
De lunes a viernes, de 9:00 a 18:00.