
El punto de partida
La fábrica producía envases estándar y series personalizadas. Las segundas tenían precios superiores, pero exigían preparaciones frecuentes, pedidos pequeños y más rechazos.
Una fábrica tenía una línea que perdía dinero. Retiró referencias y adaptó turnos: pasó de perder 84.000 € al año a obtener un resultado operativo positivo.
Ejemplo ilustrativo: el escenario y las cifras son ficticios y sirven para explicar cómo se aborda este tipo de decisión. No corresponde a un expediente de Sanbla.
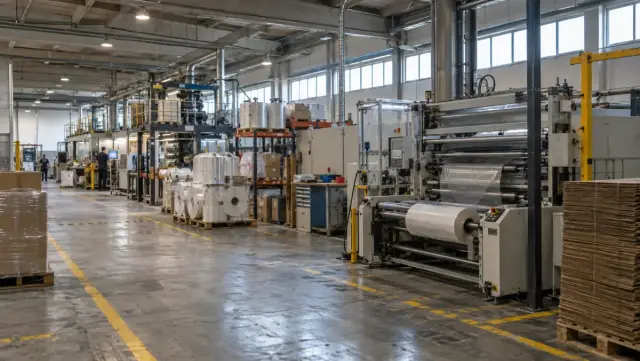
La fábrica producía envases estándar y series personalizadas. Las segundas tenían precios superiores, pero exigían preparaciones frecuentes, pedidos pequeños y más rechazos.
Se comparó el resultado de cada línea después de materiales, tiempos de máquina, preparaciones y costes que podían evitarse. La empresa decidió retirar parte de las series personalizadas y conservar las que aceptaban un tamaño mínimo rentable.
000 €, con un 8 % menos de facturación. La comparación incluyó los costes de transición y no atribuyó toda la mejora a la retirada de producto.
La fábrica producía envases estándar y series personalizadas. Las segundas tenían precios superiores, pero exigían preparaciones frecuentes, pedidos pequeños y más rechazos. Las cuentas conjuntas no mostraban cuánto consumían esos cambios.
El último ejercicio había cerrado con una pérdida operativa de 84.000 €. La dirección buscaba aumentar ventas para aprovechar las máquinas.
Se comparó el resultado de cada línea después de materiales, tiempos de máquina, preparaciones y costes que podían evitarse. La empresa decidió retirar parte de las series personalizadas y conservar las que aceptaban un tamaño mínimo rentable.
Se registraron preparaciones y desperdicio durante ocho semanas. Las horas de operarios compartidos se repartieron por uso, sin atribuir a una línea todos los costes generales.
Se renegociaron mínimos y precios con los clientes de series cortas. Las referencias sin acuerdo se retiraron al terminar los compromisos vigentes.
La planificación concentró la producción restante. Se incluyeron el coste de transición, la reasignación de tareas y los ajustes laborales aplicables en el presupuesto.
El resultado
Al cierre del ejercicio siguiente, el resultado operativo fue positivo en 46.000 €, con un 8 % menos de facturación. La comparación incluyó los costes de transición y no atribuyó toda la mejora a la retirada de producto.
La fábrica mantuvo las referencias personalizadas con pedidos suficientes. El seguimiento mensual permitió distinguir capacidad disponible de capacidad que podía utilizarse con margen.
Servicio relacionado
Cuando el negocio sigue, pero la caja o el margen no acompañan.
Para ampliar: Facturas más y ganas menos: cómo localizar dónde se pierde el margen
Empecemos por tu situación
Empezamos con una conversación confidencial. No necesitas adjuntar documentación para solicitarla.
 Conversamos sobre tu situación y tus prioridades. Acordamos qué analizar y qué información necesitamos.
 Tras acordar contigo la información necesaria, preparamos el diagnóstico y te explicamos las conclusiones en una reunión. Sin coste.
También puedes llamarnos directamente.
De lunes a viernes, de 9:00 a 18:00.